Polisy przy banku
Ubezpieczenie: pomostowe, nieruchomości, na życie
Bank chce zabezpieczyć siebie. Ty chcesz dach. To nie zawsze ta sama polisa. Czytasz, co jest wymagane do uruchomienia kredytu, a co dopychane do RRSO. BNS nie sprzedaje ubezpieczeń i nie jest bankiem — umawia nieruchomość z wymiany. Tel. 91 48 444 26.
Mienie
Ogień, zalanie, czasem powódź — w Szczecinie i nad Odrą, na Prawobrzeżu i w gminach przy rzekach czytasz mapę zagrożenia, nie slogan agenta. Cesja polisy na bank jest standardem przy hipotece, nie karą za kredyt. Suma ubezpieczenia ma się zgadzać z wartością odtworzeniową, nie z ceną ogłoszenia sprzed dwóch lat. Dom wolnostojący i mieszkanie w bloku to dwa różne zakresy: dach, instalacje, części wspólne. Bank bywa w umowie jako uposażony; Twoja polisa „z domu” bez cesji często nie wystarczy. Franszyza i wyłączenia (zamieć, zalanie z winy sąsiada, brak konserwacji) czytasz przed podpisem, nie po szkodzie. Portal nie sprzedaje polis i nie jest agentem ubezpieczeniowym. Na oględzinach z wymiany pytasz o stan dachu i instalacje — to wpływa na ryzyko, które i tak wyceni ubezpieczyciel, nie katalog.
Pomostowe
Do wpisu hipoteki w księdze rata bywa wyższa, bo bank dolicza ubezpieczenie pomostowe. Notariusz, kompletny wniosek i sąd wieczystoksięgowy przyspieszają spadek tej składki mocniej niż negocjacja z infolinią. Opóźnienie w dziale IV — brak dokumentu, zła opłata, kolejka — przedłuża droższy okres. Pełnomocnictwo banku w akcie jest po to, żeby wpis ruszył, nie żebyś „potem jakoś doniósł”. Stara hipoteka sprzedającego, jeśli jeszcze siedzi w księdze, też blokuje czysty wpis i wydłuża pomostowe. Dokładnej stawki nie cytujemy: każdy bank liczy inaczej i zmienia tabele. Na wrzesień 2026 sprawdzasz harmonogram swojego kredytu. BNS nie składa wniosku o wpis i nie dzwoni do sądu. Umawiamy lokal; tempo księgi spinasz z notariuszem i bankiem.
Na życie i utratę pracy
Często warunek uruchomienia kredytu albo „oferta pakietowa” z niższą marżą. Porównujesz, czy musisz brać polisę banku, czy wolno zewnętrzną, i czy suma ma pokrywać cały kredyt, czy raty. Utrata pracy bywa dodatkiem marketingowym z wąskim zakresem — czytasz wyłączenia, nie hasło. Wiek, zawód i choroby z ankiety medycznej zmieniają składkę albo kasują ochronę; tego nie widać na plakacie z ratą. Portal nie jest agentem ubezpieczeniowym i nie recenzuje towarzystw. Nie jesteśmy bankiem ani pośrednikiem kredytowym. Jeśli polisa jest warunkiem decyzji, ogarniasz ją z instytucją, która kredytuje zakup. BNS pokazuje przedmiot, który ubezpieczysz: dom albo mieszkanie z puli wymiany, po oględzinach, nie po podpisie na polisie z ulotki.
Najpierw lokal
Oględziny z wymiany: 91 48 444 26, Bohaterów Warszawy 91A. Potem bank i polisa. Nie rankingujemy biur z puli i nie publikujemy telefonu źródłowego. Cesja, pomostowe i życie nie mają sensu na nieruchomości, której nie chcesz albo której bank nie weźmie w operacie. Dom z katalogu i kawalerka w bloku dostaną inny zakres mienia — to widać na miejscu, nie na ulotce. Najpierw klucz, potem cesja, nie odwrotnie. To nie jest oferta ubezpieczenia ani oferta kredytu. Stan na wrzesień 2026: zakres i składki sprawdzasz w umowie i u ubezpieczyciela, nie w artykule. Portal nie sprzedaje polis, nie inkasuje składki i nie jest pośrednikiem. Pokazujemy dach albo lokal; papiery finansowe spinasz poza BNS. To nie jest porada prawna, oferta banku ani usługa geodety albo audytora energetycznego. Przed decyzją sprawdzasz urząd i uprawnionego specjalistę — stan na wrzesień 2026.
Aktualne oferty z wymiany
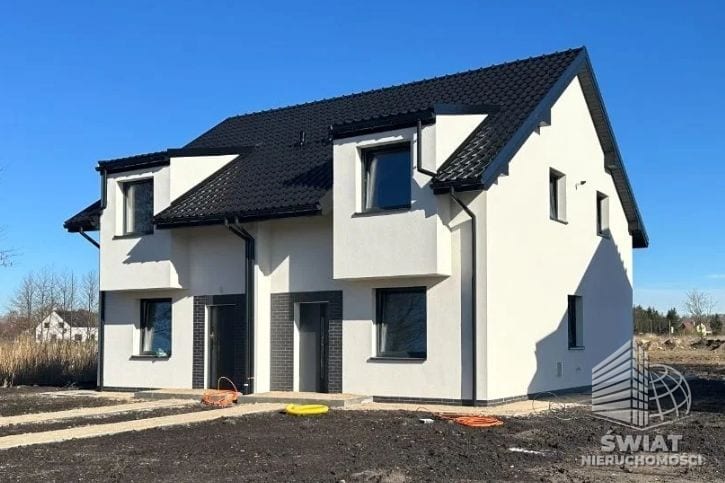 Dom · sprzedaż
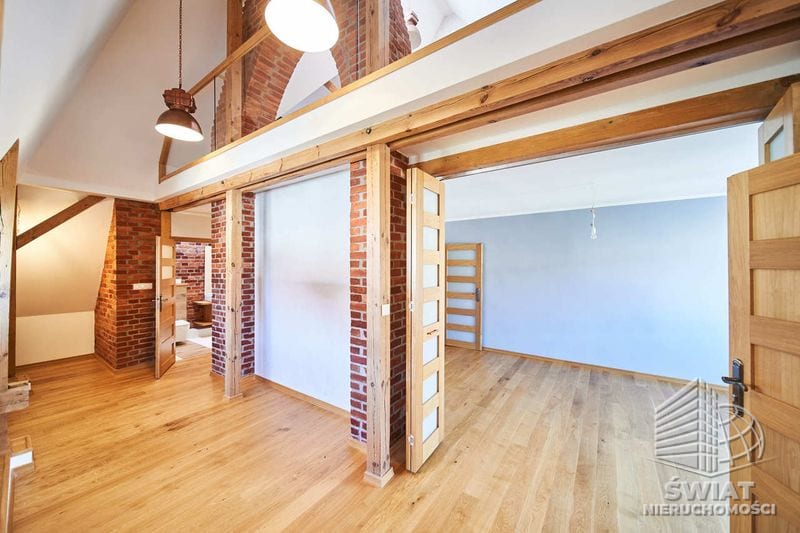 Dom · sprzedaż
 Dom · sprzedaż
 Dom · sprzedaż
 Dom · sprzedaż
 Dom · sprzedaż
Pytania do tego tekstu
- Czy BNS sprzeda mi ubezpieczenie do kredytu?
- Nie. Nie sprzedajemy polis, nie jesteśmy agentem ubezpieczeniowym ani pośrednikiem kredytowym. Umawiamy nieruchomość z puli wymiany. Polisę i cesję ogarniasz z bankiem albo ubezpieczycielem, którego sam wybierasz.
- Jak długo płaci się ubezpieczenie pomostowe?
- Zwykle do uprawomocnienia wpisu hipoteki w księdze. Tempo zależy od aktu, kompletu wniosku i sądu, nie od infolinii. Dokładny mechanizm i składkę czytasz w umowie swojego banku.